

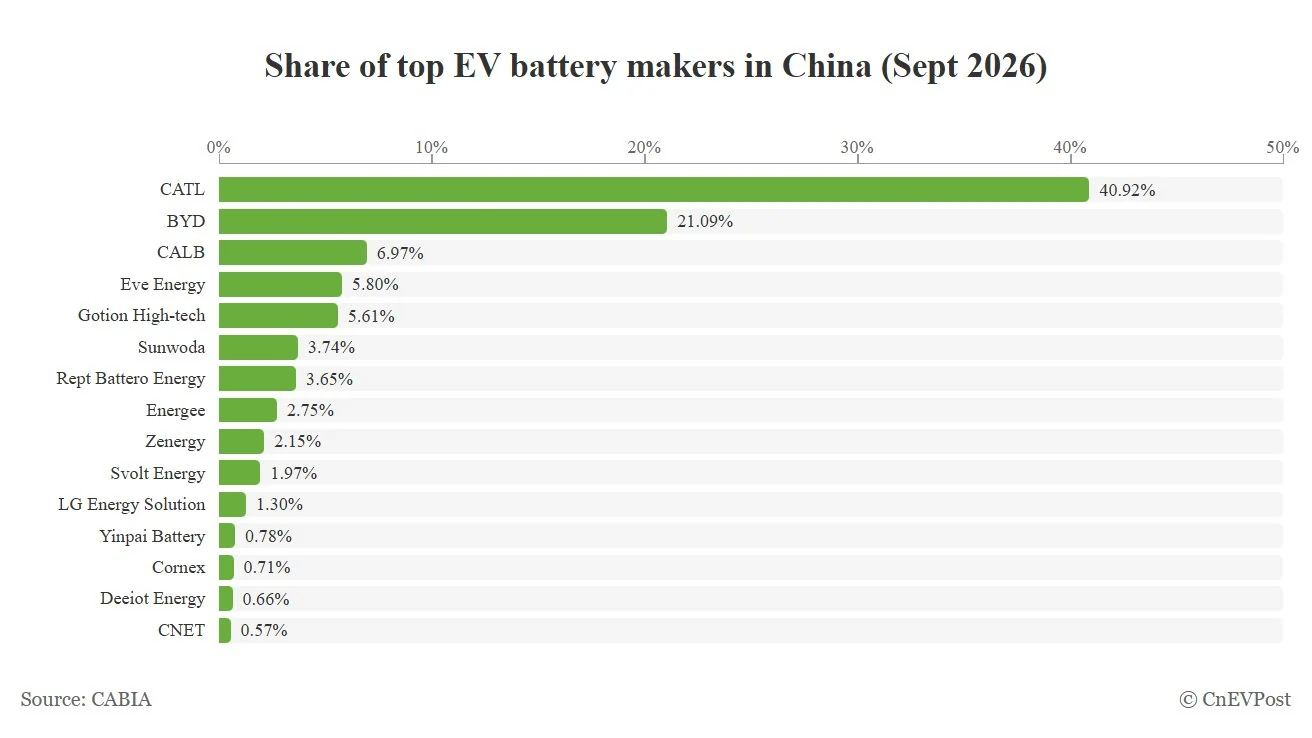
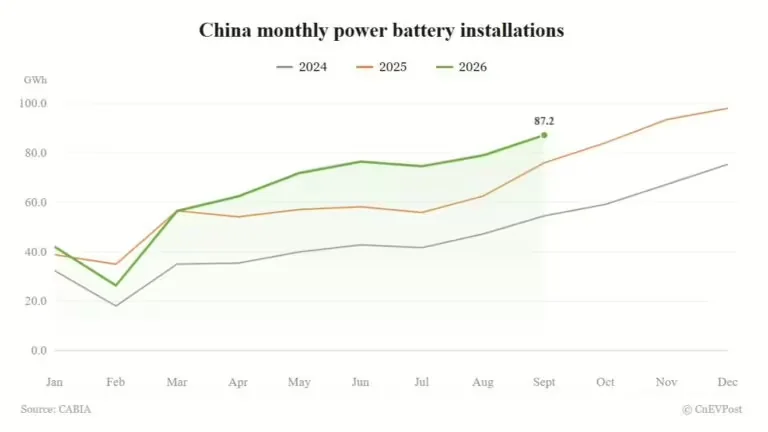
In de markt voor Top EV battery makers in China bleef CATL in september 2026 marktleider, maar BYD kwam opnieuw dichterbij. Volgens cijfers van CABIA bedroeg het marktaandeel van CATL 40,92 procent, tegen 21,09 procent voor BYD. De totale Chinese markt voor EV-batterijinstallaties kwam die maand uit op 87,2 GWh, goed voor een nieuw jaarhoogtepunt voor de tweede maand op rij.
Meer technologienieuws vind je op de TostieTech Tech-nieuwspagina.
Wat betekent de Top EV battery makers?
De totale EV-batterijinstallaties in China kwamen in september uit op 87,2 GWh. Dat is een stijging van 14,7 procent jaar-op-jaar en 10,4 procent ten opzichte van augustus. Volgens de door CnEVPost aangehaalde data van de China Automotive Battery Innovation Alliance (CABIA) betekende dat voor de tweede maand op rij een nieuw jaarhoogtepunt.
In die markt bleef CATL veruit de grootste speler, met 35,49 GWh aan installaties. Het bedrijf kwam daarmee uit op een marktaandeel van 40,92 procent. BYD stond tweede met 18,29 GWh en een aandeel van 21,09 procent. Samen waren de twee goed voor 62,01 procent van de Chinese markt, iets minder dan de 62,43 procent in augustus.
Dat maakt de Top EV battery makers-ranglijst in de praktijk vooral een verhaal van schaal. De absolute volumes van CATL en BYD liggen ver boven die van de rest van de markt, terwijl het gezamenlijke aandeel van de top vijf in september op 80,39 procent uitkwam. Daarmee blijft de markt sterk geconcentreerd, ook al schuiven de verhoudingen onderling langzaam op.
Top EV battery makers: CATL houdt voorsprong, maar BYD komt dichterbij
De belangrijkste beweging in september zat opnieuw in de afstand tussen CATL en BYD. Die kloof zakte naar 19,83 procentpunt, tegenover 20,47 procentpunt in augustus. Het is de vierde maand op rij dat het verschil kleiner wordt. Tegelijk groeide CATL’s installatievolume wel met ongeveer 9,1 procent maand-op-maand, maar dat was minder hard dan de bredere markt.
BYD groeide juist met ongeveer 11,1 procent maand-op-maand. Het marktaandeel van het bedrijf steeg daardoor met 0,11 procentpunt. Opvallend is dat BYD’s binnenlandse installaties volgens de bron volledig uit LFP-accu’s bestonden. In de LFP-categorie stond CATL op 36,48 procent en BYD op 24,58 procent; daar werd het gat kleiner naar 11,90 procentpunt.
Dat verschil in tempo is belangrijker dan het absolute niveau van een enkele maand. CATL blijft in totaal groter en ook in september wist het bedrijf zijn voorsprong in volumes vast te houden. Maar omdat de markt als geheel sneller groeide dan CATL zelf, liep het aandeel van de marktleider opnieuw terug. BYD deed juist wat het nodig had om de achterstand stap voor stap te verkleinen: harder groeien dan de markt, zonder dat de afstand ineens verdwijnt.
Verandering in de rest van de top 10
Achter het duo bleven ook andere posities schuiven. CALB behield de derde plek met 6,97 procent marktaandeel en 6,04 GWh aan installaties. Eve Energy en Gotion High-tech volgden op plaats vier en vijf, al daalden hun aandelen licht naar respectievelijk 5,80 en 5,61 procent.
Verderop in de ranglijst schoof Sunwoda op naar plaats zes, ten koste van Rept Battero Energy. Ook Energee ging Zenergy voorbij en kwam uit op de achtste plek. Svolt Energy completeerde de top tien met 1,97 procent. LG Energy Solution bleef weliswaar elfde, maar zag zijn installaties terugvallen van 1,60 GWh in augustus naar 1,13 GWh in september, met een marktaandeel van 1,30 procent.
Die verschuivingen laten zien dat de markt achter de twee koplopers wel degelijk in beweging is, maar binnen duidelijke grenzen. De verhoudingen wisselen, maar de grote lijnen blijven hetzelfde: een kleine groep fabrikanten neemt het overgrote deel van de Chinese vraag voor zijn rekening. Dat blijkt ook uit de top vijf, die samen al 80,39 procent van de markt bezette.
In de ternary-accusector bleef CATL dominant met 67,78 procent marktaandeel en 8,34 GWh aan installaties. CALB steeg daar juist naar de tweede plek, terwijl LG Energy Solution terugzakte naar de derde plaats. De ternary-markt was met 12,3 GWh wel kleiner dan de LFP-markt, die 74,5 GWh bereikte en 85,5 procent van het totaal uitmaakte. Dat verschil is relevant, omdat het aangeeft waar de meeste productiecapaciteit en vraag in september zat.
Wat dit betekent voor de markt in 2026
Over de eerste negen maanden van 2026 kwam de Chinese markt voor EV-batterijen uit op 576,3 GWh, een stijging van 16,7 procent jaar-op-jaar. CATL bleef ook over die periode de nummer één met 253,68 GWh en 44,16 procent marktaandeel. BYD volgde met 106,44 GWh en 18,53 procent.
Dat laat zien dat CATL nog steeds de structurele leider is, maar dat BYD in maandcijfers terrein wint. Vooral in de LFP-markt, waar beide bedrijven sterk staan, lijkt de concurrentie het hardst. In september groeide de LFP-markt namelijk tot 74,5 GWh, terwijl de ternary-markt op 12,3 GWh uitkwam. Daarmee was LFP goed voor 85,5 procent van alle installaties, en dus veruit de belangrijkste categorie in de Chinese batterijmarkt.
Voor de rest van de markt is de conclusie minder spectaculair: de top vijf blijft samen goed voor ruim 80 procent van de Chinese batterijmarkt, waardoor schaalgrootte voorlopig een doorslaggevende rol houdt. Ook op langere termijn blijft het verschil tussen de twee grootste spelers duidelijk zichtbaar. CATL staat na negen maanden nog altijd stevig bovenaan, terwijl BYD weliswaar dichterbij komt, maar nog steeds op aanzienlijke afstand blijft.
TostieTech duiding
De cijfers laten vooral zien dat de Chinese EV-batterijmarkt in 2026 nog steeds sterk geconcentreerd is. CATL blijft met afstand marktleider, maar de maandcijfers bevestigen dat BYD langzaam marktaandeel terugpakt. Dat is relevant omdat beide bedrijven niet alleen in totaalmarktaandeel concurreren, maar ook in de strategisch belangrijke LFP-categorie, die in september veruit het grootste deel van de Chinese productie uitmaakte.
Opvallend is dat CATL in absolute zin nog altijd groeit, maar minder snel dan de totale markt. Daardoor zakt het marktaandeel verder weg. BYD groeit juist iets harder dan de markt, wat de dalende achterstand verklaart. Tegelijk blijft het verschil in totale volumes nog aanzienlijk, en ook over negen maanden bekeken is CATL duidelijk groter.
Voor consumenten zegt dit vooral iets over de machtsverhoudingen achter EV’s: batterijleveranciers bepalen niet direct welke auto je koopt, maar wel welke accutechnologie, prijsstructuur en leveringszekerheid autofabrikanten kunnen gebruiken. De combinatie van een dominante LFP-markt en sterke schaalvoordelen maakt het voor andere leveranciers lastig om snel terrein te winnen.
Bron: CnEVPost