

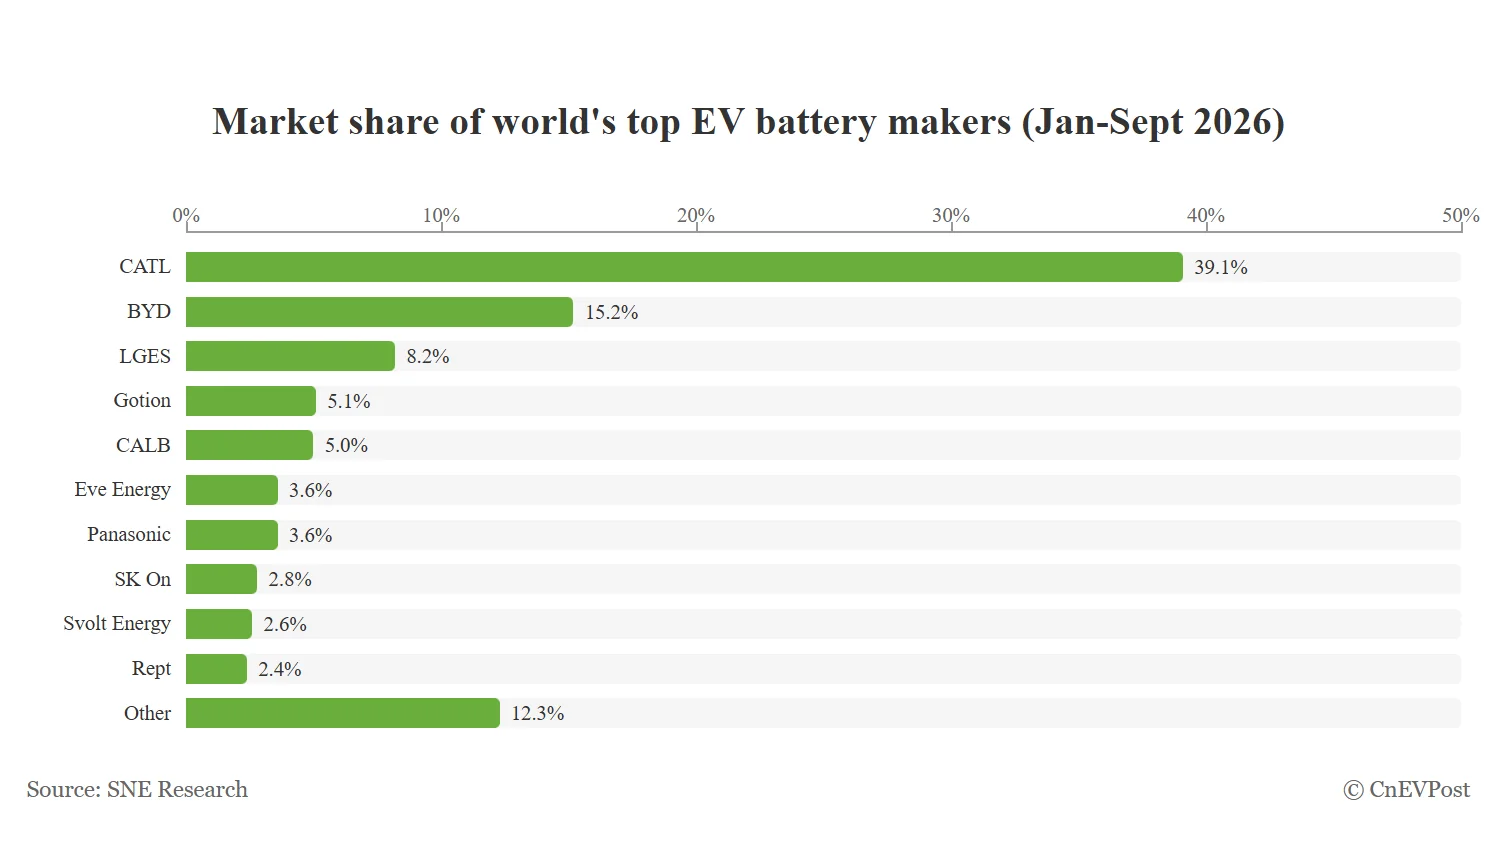
CATL domineert de EV-batterijmarkt in januari-september 2026 met 39,1 procent marktaandeel, blijkt uit nieuwe cijfers van SNE Research via CnEVPost. BYD volgt op afstand met 15,2 procent. Samen nemen de twee Chinese batterijfabrikanten ruim de helft van de wereldmarkt voor hun rekening, terwijl Chinese bedrijven in de top 10 hun aandeel verder uitbreiden. De gegevens laten bovendien zien dat de markt niet alleen groeit, maar ook verandert in samenstelling: de regionale verhoudingen verschuiven, LFP-batterijen winnen verder terrein en de gemiddelde accucapaciteit per voertuig loopt op.
Meer technologienieuws vind je op de TostieTech Tech-nieuwspagina.
Wat betekenen de nieuwste cijfers voor de EV-batterijmarkt?
Volgens SNE Research kwam de wereldwijde installatie van EV-batterijen in de periode januari tot en met september 2026 uit op 994,5 GWh. Dat was 19,7 procent meer dan een jaar eerder. De markt tikte in september zelfs een maandrecord van 145,1 GWh aan, al lag de jaar-op-jaar groei in die maand met 15,8 procent lager dan de cumulatieve groei over de eerste negen maanden van het jaar.
De cijfers van SNE Research hebben betrekking op batterij-installaties voor batterij-elektrische voertuigen, plug-in hybrides en conventionele hybrides. Dat is belangrijk, omdat de markt daardoor breder is dan alleen volledig elektrische auto’s. Het verklaart ook waarom de batterij-installaties sneller kunnen groeien dan de voertuigverkoop zelf: niet elk voertuig in de telling is volledig elektrisch, en de gemiddelde batterijcapaciteit per voertuig is bovendien toegenomen.
CATL bleef met 389,2 GWh stevig marktleider. Dat volume lag 24,9 procent hoger dan in dezelfde periode van 2025. Daardoor steeg het marktaandeel van 37,5 naar 39,1 procent. BYD eindigde opnieuw op de tweede plaats met 150,9 GWh. Dat was 7,4 procent meer dan een jaar eerder, maar duidelijk minder dan de totale marktgroei. Het gevolg was dat BYD’s aandeel zakte van 16,9 naar 15,2 procent. Samen kwamen CATL en BYD uit op 54,3 procent van de wereldmarkt. Een jaar eerder was dat 54,4 procent, wat laat zien dat de onderlinge machtsverhouding aan de top weinig verschuift, maar wel scherp in het voordeel van deze twee Chinese spelers blijft.
EV-batterijmarkt verschuift verder richting Chinese fabrikanten
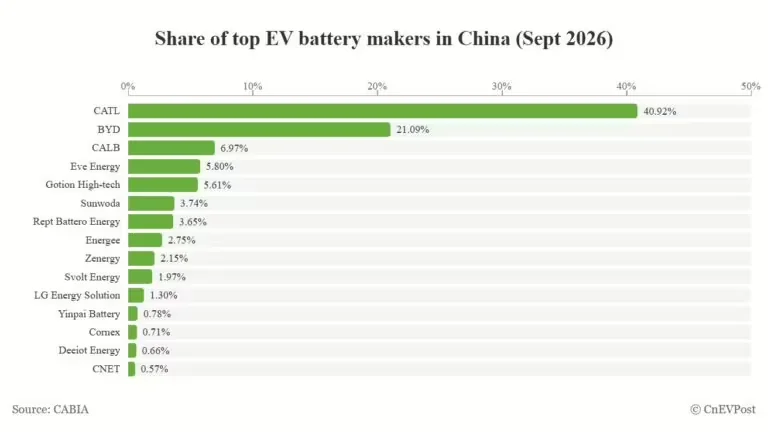
De top 10 van grootste batterijfabrikanten wordt steeds nadrukkelijker door Chinese bedrijven bepaald. Van de tien grootste leveranciers kwamen er zeven uit China. Samen waren die goed voor 73,0 procent van de wereldwijde EV-batterijmarkt, tegenover 69,5 procent een jaar eerder. Daarmee is de Chinese dominantie verder toegenomen. In januari tot en met augustus lag dat gezamenlijke aandeel zelfs iets hoger, op 73,3 procent, wat aangeeft dat de kopgroep in de laatste maand van de periode licht terrein inleverde maar nog altijd zeer sterk stond.
Achter CATL en BYD veranderde ook de rangschikking. LG Energy Solution uit Zuid-Korea stond derde met 81,9 GWh en een marktaandeel van 8,2 procent. De fabrikant groeide met 0,7 procent op jaarbasis veel langzamer dan de markt als geheel, waardoor het aandeel terugviel van 9,8 procent naar 8,2 procent. Dat maakt meteen zichtbaar dat relatief geringe groei in een snel uitdijende markt al snel leidt tot verlies van marktaandeel.
Gotion High-tech eindigde vierde met 50,3 GWh en een aandeel van 5,1 procent. CALB volgde op de vijfde plaats met 50,1 GWh en 5,0 procent. Het verschil tussen beide was dus minimaal. Daarachter kwamen Eve Energy met 36,0 GWh en 3,6 procent, Panasonic met 35,6 GWh en eveneens 3,6 procent, SK On met 28,3 GWh en 2,8 procent, Svolt Energy met 25,7 GWh en 2,6 procent en Rept Battero Energy met 24,2 GWh en 2,4 procent.
Binnen die top 10 vallen ook de verhoudingen tussen de landen op. Er waren drie Zuid-Koreaanse bedrijven in de lijst, en die samen kwamen uit op 12,6 procent marktaandeel. Dat was 4,1 procentpunt lager dan een jaar eerder. Volgens de bron waren SK On en Panasonic bovendien de enige bedrijven in de top 10 die een daling in batterij-installaties lieten zien. Dat onderstreept dat de groei niet gelijkmatig verdeeld is en dat de concurrentie in de markt vooral wordt gewonnen door spelers die sneller kunnen opschalen dan de rest.
Regionale verschillen en accutrend in beeld
De wereldwijde groei van de EV-batterijmarkt verschilt sterk per regio. China blijft de grootste afzetmarkt, met 567,8 GWh aan installaties en een groei van 16,2 procent op jaarbasis. Europa groeide harder, met 33,1 procent, terwijl Azië buiten China met 74,1 procent nog veel sterker toenam. Zuid-Amerika liet de hoogste relatieve groei zien met 176,8 procent, al gebeurde dat vanaf een veel kleinere basis. Noord-Amerika vormde de uitzondering: daar daalden de installaties met 24,3 procent tot 85,9 GWh.
Die regionale spreiding laat zien dat de EV-batterijmarkt niet alleen door de grootste markten wordt gedragen, maar ook door verschuivende groeipatronen buiten China. Tegelijk blijft China zelf de belangrijkste motor achter het wereldwijde volume, zowel qua productie als qua vraag. Dat maakt de groei van Chinese leveranciers in de wereldranglijst extra relevant: zij profiteren niet alleen van hun thuisbasis, maar ook van hun positie in een internationaal steeds groter wordende markt.
SNE Research wijst daarnaast op een duidelijke productverschuiving. Het aandeel lithium-ijzerfosfaatbatterijen, oftewel LFP, liep op naar 57,7 procent, tegen 52,5 procent een jaar eerder. Dat betekent dat LFP inmiddels ruim meer dan de helft van de markt uitmaakt. Tegelijk steeg de gemiddelde accucapaciteit per voertuig van 35,7 naar 39,7 kWh. Ook dat helpt verklaren waarom de batterij-installaties sneller groeien dan de verkoop van voertuigen zelf: voertuigen krijgen gemiddeld grotere pakketten mee, waardoor de totale geïnstalleerde capaciteit harder oploopt dan alleen het aantal verkochte auto’s zou suggereren.
Samengenomen schetsen de cijfers een markt die tegelijk groeit, regionaliseert en technisch verschuift. De EV-batterijmarkt wordt nog altijd gedomineerd door een kleine groep grote spelers, maar binnen die groep trekken vooral Chinese fabrikanten de markt verder naar zich toe. Daarachter blijven de regionale verschillen in groei en de opmars van LFP een belangrijk deel van het verhaal.
TostieTech duiding
De cijfers onderstrepen vooral hoe geconcentreerd de wereldwijde EV-batterijmarkt nog altijd is. CATL en BYD samen nemen meer dan de helft van alle installaties voor hun rekening, terwijl drie Zuid-Koreaanse spelers gezamenlijk juist marktaandeel verliezen. Dat is geen klein verschil in een markt die in negen maanden al bijna een terawattuur aan batterijcapaciteit verwerkt.
Opvallend is dat BYD wel groeit, maar minder snel dan de markt. De bron legt uit dat BYD’s batterijleveringen sterk leunen op de eigen autoverkoop, terwijl CATL juist zijn klantenkring onder autofabrikanten blijft uitbreiden. Dat verschil helpt verklaren waarom CATL harder groeit dan BYD en zijn voorsprong uitbouwt. Voor consumenten zegt dat niet direct iets over een betere of slechtere accu, maar wel over wie de schaal en onderhandelingsmacht in de sector heeft.
De opmars van LFP en de hogere gemiddelde accucapaciteit laten bovendien zien dat de markt technisch verschuift. LFP-batterijen winnen terrein omdat ze in veel toepassingen een gunstige balans bieden tussen kosten, levensduur en veiligheid. Tegelijk wordt de accupakketgrootte gemiddeld groter, wat past bij zwaardere voertuigen, grotere actieradiusverwachtingen en het groeiende aandeel hybrides in de telling. Dat maakt duidelijk dat marktaandeel niet alleen een kwestie is van aantallen, maar ook van chemie, gebruiksprofielen en regionale vraag.
Bron: CnEVPost