

AI-datacenters lopen steeds vaker tegen een verplaatsingsprobleem aan: niet de rekenkracht zelf, maar het transport van data tussen chips en servers wordt de beperkende factor. Volgens Tom’s Hardware verschuift de aandacht daarom naar optische interconnects en silicon photonics. Die markt groeit hard, maar raakt tegelijk verstrikt in de technologische spanningen tussen de VS en China.
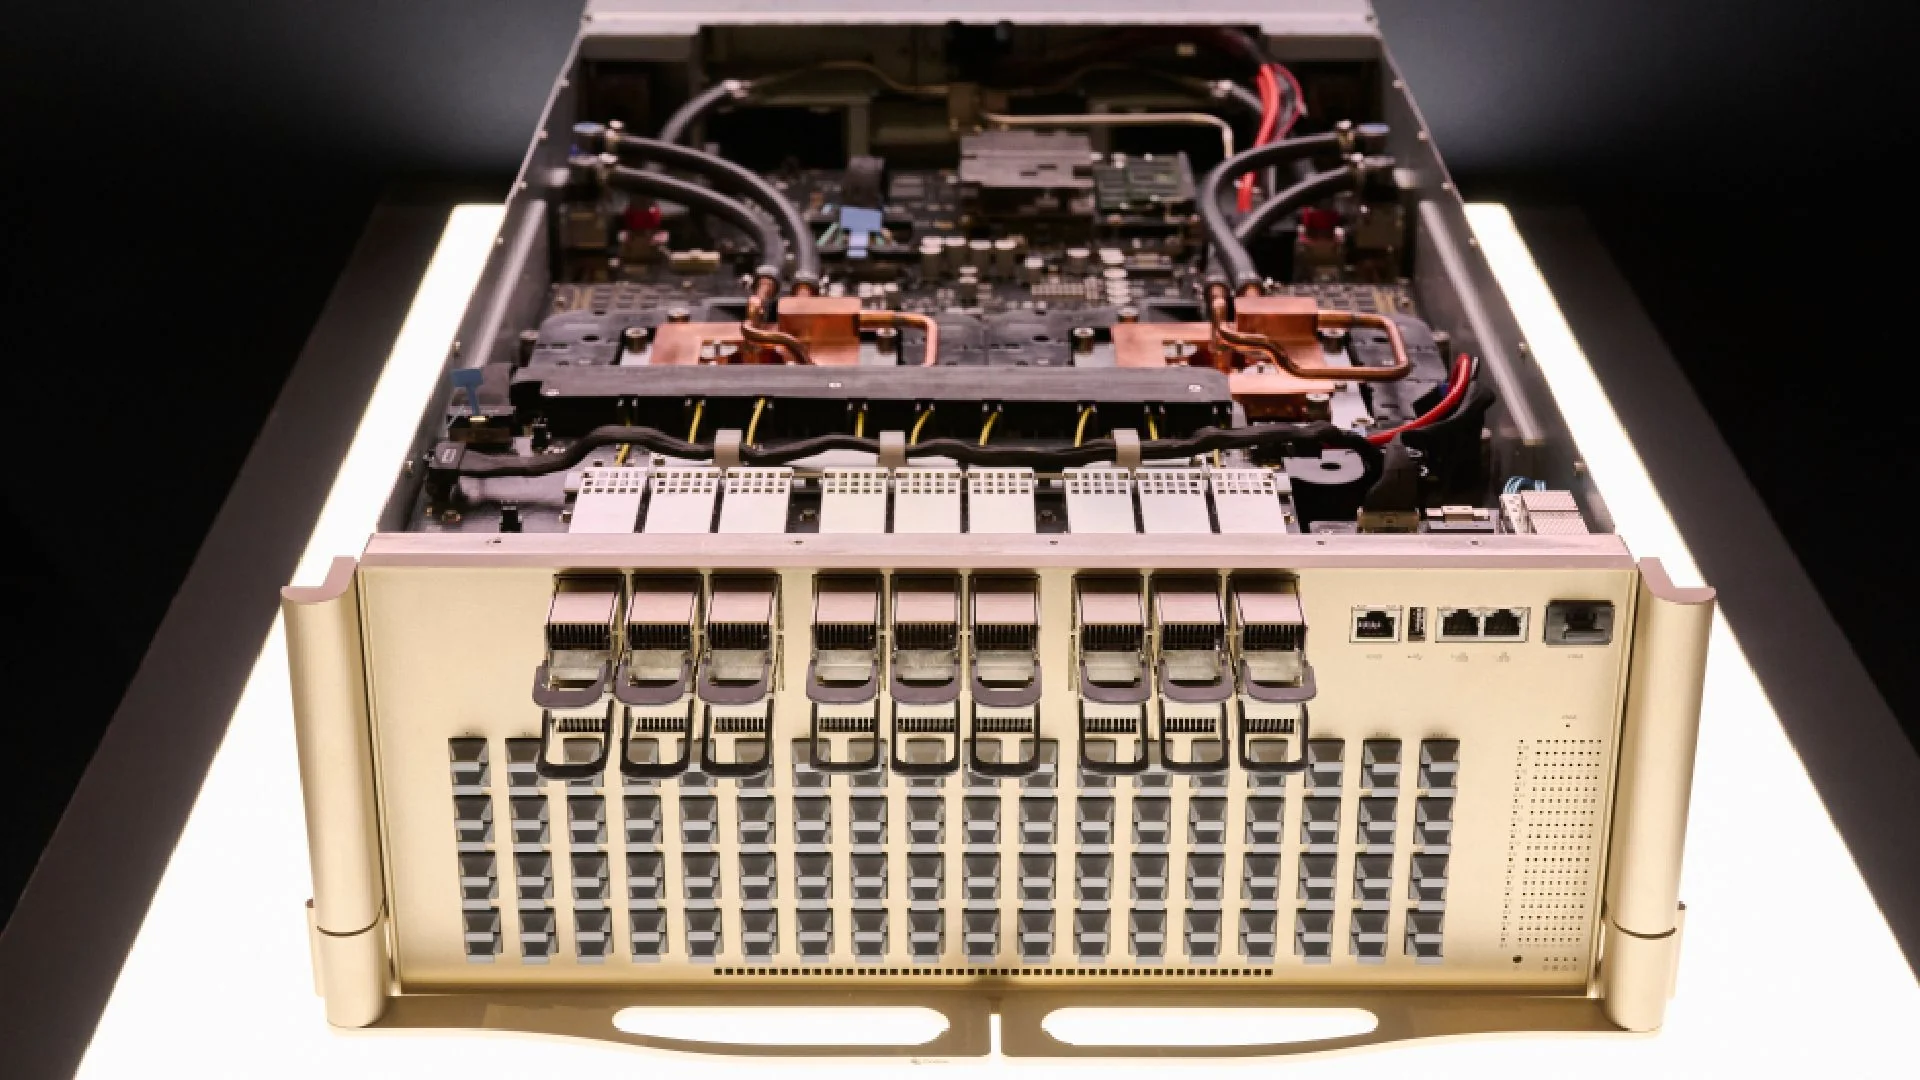
Van koperdraad naar licht in AI-clusters
In grote AI-clusters moeten duizenden GPU’s voortdurend data uitwisselen. Volgens Tom’s Hardware raken traditionele koperverbindingen daarbij sneller in de knel, omdat hogere datasnelheden leiden tot meer demping en overspraak. Optische transceivers lossen dat op door elektrische signalen om te zetten in licht, dat vervolgens via glasvezel kan worden verstuurd en daarna weer terug wordt omgezet. Dat maakt hogere bandbreedte over grotere afstanden mogelijk, met minder energieverlies. Fabrikanten bewegen daarom van 800G-modules naar 1,6T-componenten en verkorten tegelijk de elektrische verbindingen met co-packaged optics, waarbij de optische engines dichter op de switch-ASICs komen te zitten.
Grote investeringen en een snel groeiende markt
De economische interesse in fotonica is groot. Tom’s Hardware meldt dat Nvidia volgens berichten 4 miljard dollar heeft toegezegd aan Coherent en Lumentum om de aanvoer veilig te stellen. Marvell zou daarnaast 3,25 miljard dollar vooraf betalen voor silicon-photonics-startup Celestial AI, met een totale dealwaarde die kan oplopen tot 5,5 miljard dollar. Ook werken Microsoft, Meta en OpenAI samen met Broadcom, AMD en Nvidia aan een open optical scale-up interconnect. De markt draait dus niet langer alleen om chips, maar ook om de componenten die de datastroom tussen chips mogelijk maken.
China domineert een groot deel van de toeleveringsketen
Juist op dit punt is de afhankelijkheid van China groot. Tom’s Hardware schrijft dat Chinese leveranciers bijna twee derde van de wereldwijde zendingen van transceivers leveren en ongeveer 60 procent van de omzet in datacentertransceivers pakken, op basis van Counterpoint Research. Zhongji Innolight zou met 27 procent omzetmarktaandeel aan kop liggen, gevolgd door Coherent met 17 procent, terwijl Eoptolink en Lumentum ook belangrijke spelers zijn. De onderlinge afhankelijkheid is bovendien diep: volgens de bron leveren Innolight en Eoptolink een groot deel van de 800G-modules in Nvidia-AI-clusters, terwijl westerse partijen afhankelijk zijn van onder meer Chinese indiumfosfide. Dat materiaal is sinds 2025 door Beijing exportgecontroleerd.
FCC werkt aan importverbod op nieuwe Chinese transceivers
Volgens Reuters, geciteerd door Tom’s Hardware, werkt de Amerikaanse FCC aan een regel die nieuwe Chinese optische transceiver-modellen de benodigde equipment authorization zou ontzeggen. Daardoor zouden ze niet meer in de VS mogen worden geïmporteerd, verkocht of op de markt gebracht. De toezichthouder zegt zorgen te hebben over mogelijke risico’s zoals datadiefstal, malware of verstoring van diensten. Tegelijk zouden bestaande, al goedgekeurde modules buiten schot blijven. Dat maakt de maatregel ingrijpender voor toekomstige AI-uitrol dan voor de hardware die nu al in datacenters draait. De regeling is bovendien nog in conceptvorm en moet nog door commentaren, mogelijke uitzonderingen en juridische procedures heen.
TostieTech duiding
De kern van dit nieuws is dat fotonica is veranderd van nichetechniek in strategische infrastructuur. Waar AI-discussies eerder draaiden om GPU’s, HBM en lithografie, schuift nu de verbindingslaag tussen chips naar voren. Dat is logisch: als rekenclusters groeien, wordt dataverkeer binnen het systeem een steeds grotere rem op prestaties en efficiëntie.
Voor datacenters is dit belangrijk omdat de bottleneck niet alleen in de rekensnelheid zit, maar in schaalbaarheid. Optische interconnects zijn aantrekkelijk omdat ze bij hogere snelheden en langere afstanden praktischer zijn dan koper. Tegelijk laat dit verhaal zien dat de supply chain van zo’n technologie veel minder overzichtelijk is dan een simpele ‘China eruit, Westers alternatief erin’-logica suggereert. Chinese bedrijven hebben een groot aandeel in de productie van transceivers, terwijl westerse leveranciers weer afhankelijk zijn van specifieke materialen en componenten uit China.
Daarmee wordt een mogelijk importverbod politiek begrijpelijk, maar technisch en commercieel lastig. Een verbod op nieuwe modellen kan op papier beperkt lijken, maar in een markt die juist midden in een overgang zit naar 800G en 1,6T kan dat snel veel effect hebben op toekomstige uitrol. Voor de consument gebeurt dit niet direct in de huiskamer, maar wel in de infrastructuur achter AI-diensten, cloudopslag en grote online platformen. Het is dus een klassiek geval van onzichtbare hardware die ineens geopolitiek belangrijk wordt.
Bron: Tom’s Hardware